Das Luxussegment wächst bis 2030 jährlich um bis zu 6 Prozent - 69 Prozent der Luxuskäufer halten Nachhaltigkeit bei diesen Preisen für selbstverständlich. Welcher Zusammenhang besteht zwischen Luxus und Nachhaltigkeit, und wie sollten Premiummarken in ihrer Kommunikation damit umgehen?
Die großen Luxuskonzerne haben Nachhaltigkeit strategisch verankert: Bei LVMH zählt die ökologische Transformation zu den zentralen Entwicklungsfeldern der Gruppe, einzelne Häuser setzen auf Kooperationen. Ob Nachhaltigkeit im Luxussegment auch den Preis rechtfertigt, hängt jedoch von der Marken-DNA ab.
Zielgruppen im Wandel: Von VICs zu Aspirational Clients
Die Jahre des leichten Wachstums im Luxussegment sind vorbei. Nach zweistelligen Zuwächsen zwischen 2019 und 2023 erwartet McKinsey bis 2030 nur noch bis zu 6 Prozent pro Jahr, in Europa 4 Prozent. Marken müssen ihren Gegenwert deshalb schärfer begründen. Die größten Wachstumschancen liegen in Luxuserlebnissen, Lederwaren und Schmuck. Doch welche Zielgruppen treiben dieses Wachstum?
Auch im Luxussegment gilt das Pareto-Prinzip: Wenige Kunden erzeugen den Großteil des Umsatzes. An der Spitze stehen die Very Important Clients, kurz VICs. Laut dem Beratungsunternehmen CXG machen sie nur 1 bis 3 Prozent der Kunden aus, stehen aber für rund 40 bis 45 Prozent der weltweiten Luxuskäufe. 2021 waren es noch 35 Prozent. Am anderen Ende stehen die Aspirational Clients. Sie finden über Einstiegsprodukte wie Parfum, Kosmetik oder kleine Lederwaren in den Luxus, zunehmend aber auch über Erlebnisse. Ralph’s Coffee oder die saisonale Gelateria von Louis Vuitton in Forte dei Marmi machen die Marke schon für den Preis eines Kaffees oder einer Kugel Eis erlebbar. Wer dort sitzt, wird Teil der Markenwelt, lange bevor er eine Tasche kauft.
Die Aufmerksamkeit der Luxushäuser folgt einer U-Form: exklusive Programme und Erlebnisse für die Spitze, Einstiegsangebote für die Basis, und dazwischen eine Mitte, die kaum noch gezielt angesprochen wird. Gleichzeitig ist der Preisdruck auf diese Mitte gewachsen. Laut McKinsey stiegen die durchschnittlichen Luxuspreise zwischen 2019 und 2025 um 61 Prozent. Bain & Company schätzt, dass rund 50 Millionen Aspirational Clients dem Luxusmarkt den Rücken gekehrt haben.
Betroffen sind zwei Segmente: Established Clients mit jährlichen Luxusausgaben zwischen 10.000 und 50.000 US-Dollar und Aspirational Clients mit 5.000 bis 10.000 US-Dollar. Zusammen stehen sie laut McKinsey für ein Potenzial von 70 bis 90 Milliarden US-Dollar. Hauptgrund für ihre Abwanderung: Preiserhöhungen ohne entsprechende Produktinnovation, Qualität oder attraktive Einstiegsangebote.
Wie weit die Preise sich vom Produkt entfernt hatten, zeigt auch Chanel: Die mittlere Classic Flap Bag kostete in den USA 2019 noch 5.800 Dollar, 2024 bereits 10.800 Dollar. Das entspricht einem Plus von 86 Prozent bei einer Inflation von 23,5 Prozent im selben Zeitraum.
Wohin diese Kunden abwandern, zeigt der State of Fashion 2026. Während Luxusmarken ihre Preise ohne entsprechende Verbesserungen bei Qualität oder Kreativität erhöhten, haben designorientierte Marken im mittleren Preissegment ihre Produkte und Ladenerlebnisse aufgewertet. Der gehobene Mittelmarkt ist damit zum am schnellsten wachsenden Segment geworden und hat den Luxus als wichtigsten Werttreiber der Modebranche abgelöst. Kunden investieren dort bewusster: in Qualität, Design und nachvollziehbare Herkunft.
Sézane steht exemplarisch für diese Verschiebung. Die 2013 in Paris gegründete Marke ist ohne Großhandel und profitabel gewachsen, verbindet zeitlose Schnitte mit hochwertigen Materialien und ist als B Corp zertifiziert. Branchenbeobachter zählen sie zu den Marken, die von Luxuskunden profitieren, die weniger ausgeben, aber nicht auf Qualität verzichten wollen. Der Online-Umsatz lag 2025 laut ECDB bei rund 611 Millionen US-Dollar.

Erlebnisse überholen Produkte: Warum Momente mehr bedeuten als Besitztum
Luxushotellerie und Fine Dining wachsen bis 2030 mit 8 Prozent pro Jahr am stärksten, gefolgt von Lederwaren und Schmuck mit 7 Prozent sowie Bekleidung und Uhren mit 5 Prozent. Künftig zählt weniger, was Kunden besitzen, als das, was sie erleben. Zugang ersetzt Besitz: Streaming hat die CD-Sammlung abgelöst, Carsharing das eigene Auto, und Abendkleider werden heute bei Anbietern wie Rent the Runway gemietet statt gekauft. Parallel steigt mit den Trends zu Longevity und Wellness die Bereitschaft, in sich selbst zu investieren.
Im State of Fashion 2026 bezeichnen 84 Prozent der US- und 94 Prozent der chinesischen Konsumenten Wohlbefinden als hohe oder wichtige Priorität. 51 Prozent würden dafür auch bei sinkendem Einkommen nicht weniger ausgeben. Slow Living macht Zeit, Ruhe und Wertschätzung von Tradition zum Statusgut.
Am deutlichsten zeigt sich das im Secondhand- und Vintage-Markt. Viele Käufer schreiben älteren Stücken eine bessere Verarbeitung zu, und Secondhand-Mode wächst laut State of Fashion 2026 bis 2027 zwei- bis dreimal so schnell wie der Neuwarenmarkt. Gebraucht kaufen längst nicht nur Kunden mit kleinem Budget: Laut McKinsey kaufen 59 Prozent der ausgabestarken Established Clients in den USA regelmäßig gebrauchten Luxus. Kering stieg bereits 2021 mit rund 5 Prozent bei der Plattform Vestiaire Collective ein und führte gemeinsam mit Tiger Global die Finanzierungsrunde über 216 Millionen US-Dollar an.
Mit dem Erlebnis sinkt allerdings die Bereitschaft, sich im Moment des Kaufs mit Nachhaltigkeit auseinanderzusetzen. Je stärker der Kauf zum emotionalen Ritual wird, desto weniger will der Kunde in diesem Moment über Lieferketten, Emissionen oder Zertifikate nachdenken. Die Forschung nennt das „Parenthese des Vergnügens“ (Davies et al., 2012): Bei Kapferer und Michaut korreliert kein Motiv stärker mit Gleichgültigkeit gegenüber Nachhaltigkeit als der Satz „Beim Kauf denke ich nur an mein eigenes Vergnügen“ (r = .499).
„Sustainability sells“ gilt im Luxussegment nicht
Im Massenmarkt zahlt sich Nachhaltigkeitskommunikation aus. McKinsey und NielsenIQ haben die US-Verkaufsdaten von rund 600.000 Artikeln aus 44.000 Marken über fünf Jahre ausgewertet. Produkte mit ESG-bezogenen Aussagen wuchsen kumuliert um 28 Prozent, Produkte ohne solche Aussagen um 20 Prozent. Die Studie misst zwar nur Korrelationen, die Richtung ist jedoch eindeutig.
Bei Nachhaltigkeit im Luxussegment kehrt sich der Effekt um. Eine Tasche wirkt weniger luxuriös, sobald sie als aus recycelten Materialien gefertigt beschrieben wird (Voyer & Beckham, 2014). Gerade regelmäßige Luxuskäufer lehnen eine Hermès-Variante aus recycelter Baumwolle ab (Achabou & Dekhili, 2013). Der Grund liegt im Geschäftsmodell: Premium verkauft den Anspruch, in einer messbaren Kategorie der Beste zu sein (Kapferer & Bastien, 2012). Wer Luxus kauft, möchte natürliche, reine und seltene Materialien auf der Haut tragen. Ein Pullover aus recyceltem Meeresplastik weckt dagegen eher Assoziationen von Künstlichem und Aussortiertem. Ist Nachhaltigkeit im Luxussegment also irrelevant?
Im Gegenteil. Desinteresse beim Kauf und Empörung bei Verstößen sind laut Kapferer und Michaut zwei getrennte Systeme: Wer im Geschäft oder online kaum auf Nachhaltigkeit achtet, wendet sich dennoch von der Marke ab, sobald ein Verstoß bekannt wird.
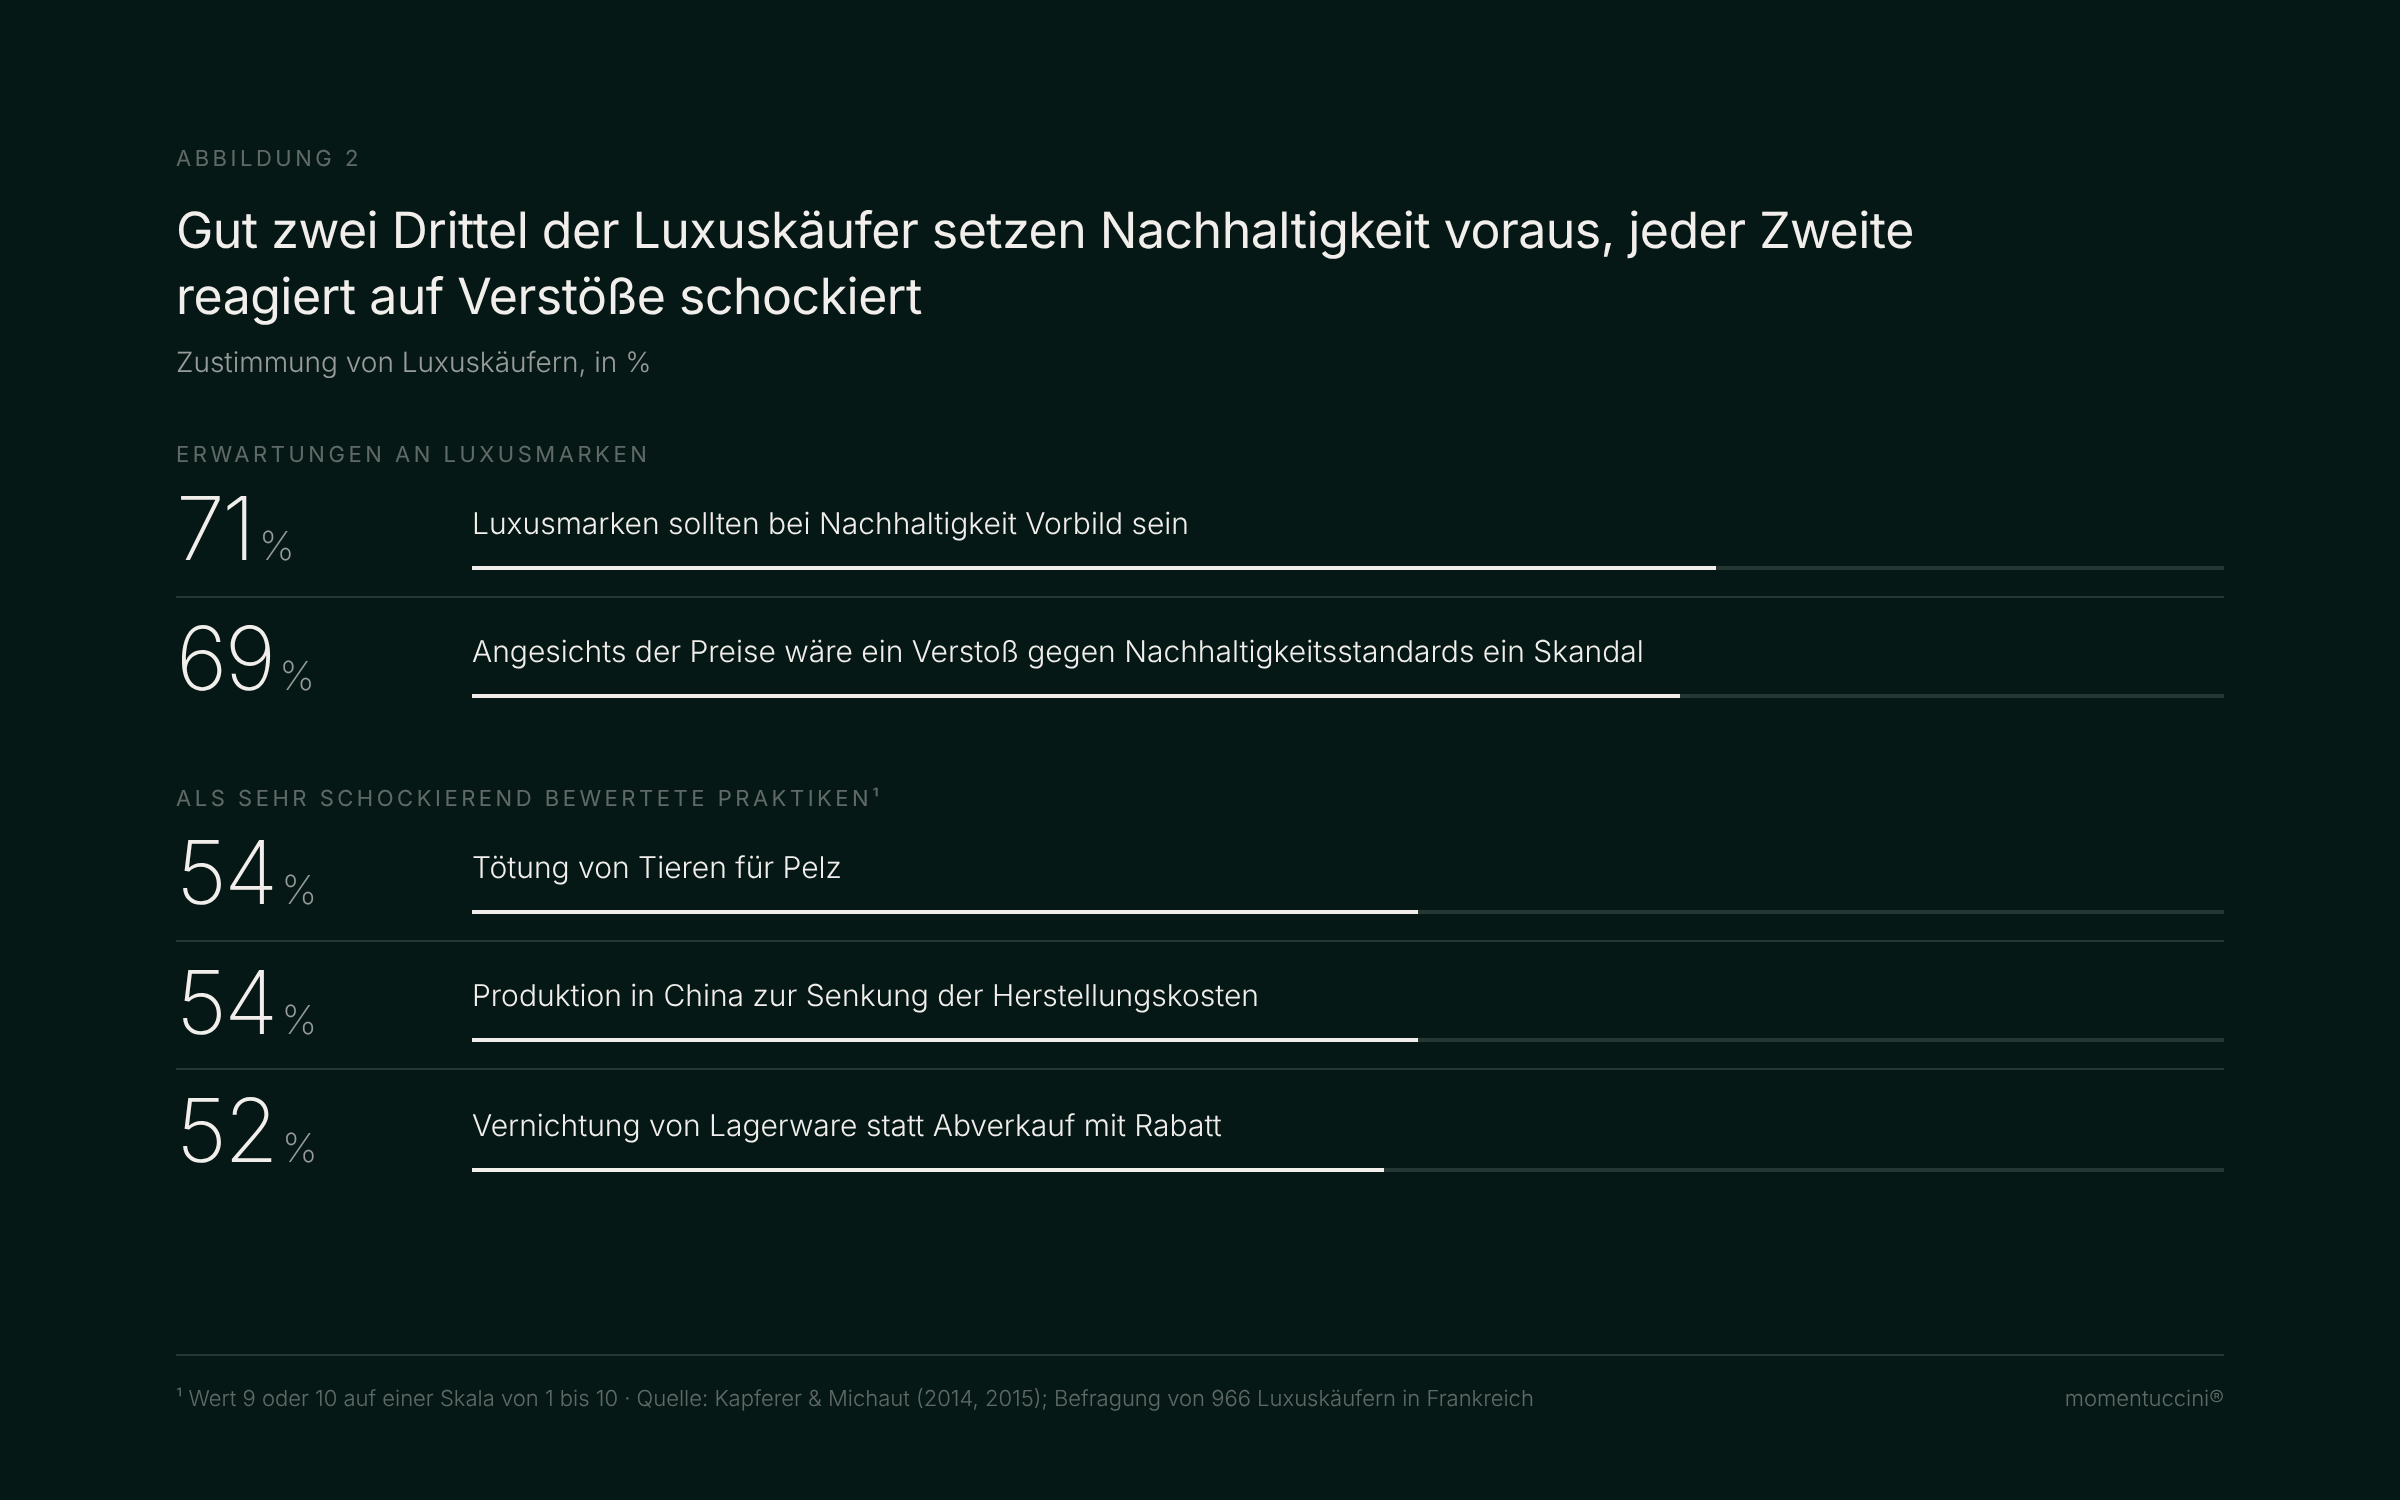
Einer der stärksten Treiber dieser Empörung ist die Überzeugung, Nachhaltigkeit sei bei diesen Preisen das Mindeste. Wer viel bezahlt, setzt voraus, dass auch ökologische und soziale Standards eingehalten werden. Luxuskunden zahlen also keinen Aufpreis für Nachhaltigkeit. Sie zahlen dafür, nicht danach fragen zu müssen. Am konsequentesten eingefordert wird diese Erwartung allerdings nicht von der Generation, von der man es erwarten würde.
Generationen im Vergleich: Ältere fordern Nachhaltigkeit ein, Jüngere halten sie für unvereinbar mit Luxus
Die verbreitete Annahme, Millennials und Generation Z forderten Nachhaltigkeit im Luxussegment besonders ein, hält den Daten nicht stand. Kapferer und Michaut-Denizeau haben 3.217 Luxuskäufer in China, den USA, Japan, Frankreich, Deutschland und Brasilien befragt. In der Sensibilität für Nachhaltigkeit unterscheiden sich die Generationen nicht. Bei der Gleichgültigkeit im Moment des Kaufs liegen die Jüngsten allerdings vorn.
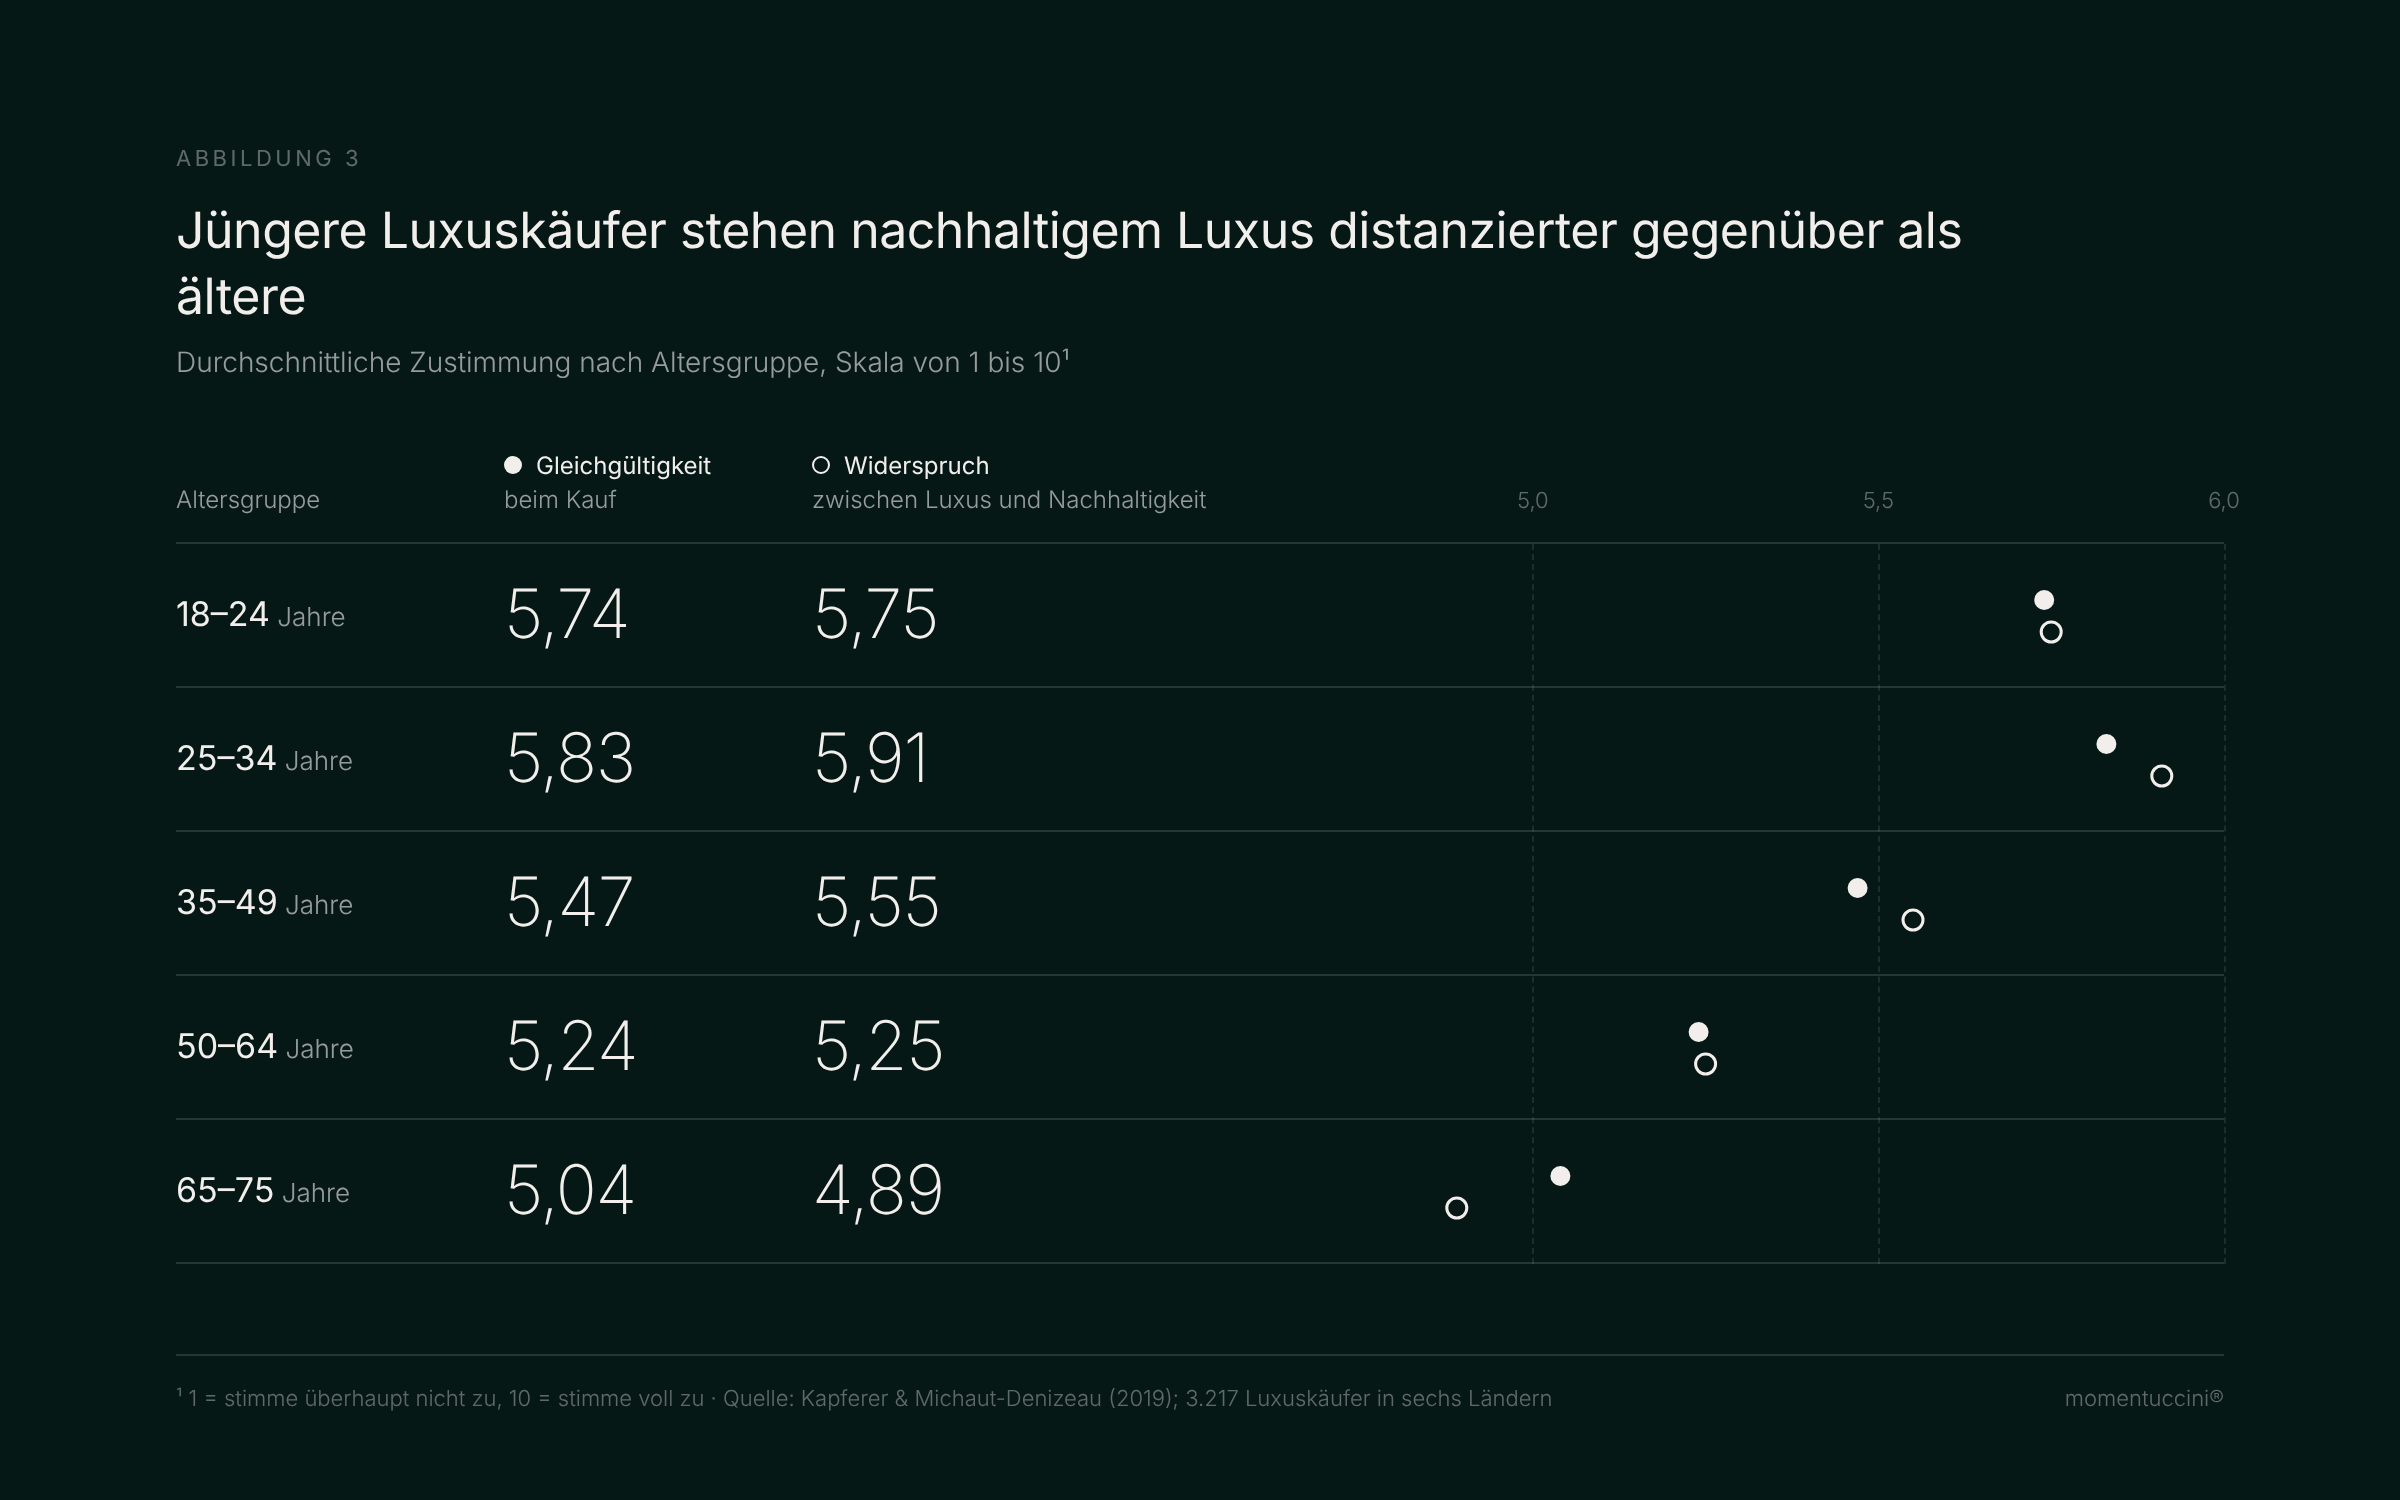
Beide Werte steigen gemeinsam: Je jünger die Käufer, desto stärker halten sie Luxus und Nachhaltigkeit für grundsätzlich unvereinbar. Das gilt in allen sechs Ländern, am deutlichsten in den USA. Die 18- bis 24-Jährigen begründen ihre Gleichgültigkeit deshalb vor allem mit zwei Argumenten: Luxus werde in zu kleinen Stückzahlen produziert, um der Umwelt spürbar zu schaden, und Luxus und Nachhaltigkeit passten grundsätzlich nicht zusammen.
Die Älteren setzen Nachhaltigkeit bei diesen Preisen als gegeben voraus. Für die 65- bis 75-Jährigen folgt die Pflicht zur Nachhaltigkeit aus dem Preis (β = .301) und aus dem Anspruch, dass eine Luxusmarke in allem Vorbild sein muss (β = .293). Jüngere reagieren auf Nachhaltigkeit vor allem dann, wenn sie sichtbar ist: Ihr stärkster Treiber ist die Überzeugung, nachhaltiger Luxus sei der neue Chic (β = .376).
McKinsey bestätigt das Muster für die heutige Kundschaft. 81 Prozent der Kunden unter 35 nennen Design und Kreativität als Hauptgrund für Luxuskäufe, im Resale-Markt zählt für sie Einzigartigkeit mehr als Nachhaltigkeit. In Märkten, die zunehmend von Massenware und KI geprägt sind, suchen sie nach Möglichkeiten, sich individuell auszudrücken.
Fazit: Nachhaltigkeit ist im Luxussegment Pflicht für Traditionsmarken und Wachstumshebel für Challenger Brands
Für Kunden ist Nachhaltigkeit im Luxussegment eine Basisanforderung: Ihre Erfüllung steigert die Zahlungsbereitschaft kaum, fehlendes verantwortungsvolles Handeln aber kostet Preispremium, Begehrlichkeit und Kunden. Je nach Marktposition einer Marke ergeben sich daraus unterschiedliche Empfehlungen.
Traditionsmarken: bestehendes Vertrauen stärken
Handeln, bevor eingefordet wird. Wer wartet, bis Kunden Nachhaltigkeit zur aktiven Kaufbedingung im Segment machen, reagiert zu spät. Auch wenn Nachhaltigkeit kein aktiver preistreiber ist. Die Erwartung, dass Nachhaltigkeit in diesem Preissegment bereits Teil des Produktversprechens ist, sollte nicht enttäuscht werden. Werden Verstöße bekannt, drohen tiefgreifende Reputationsverluste.
Ziel ist nicht, um jeden Preis die nachhaltigste Marke des Marktes zu werden: Nachhaltigkeit allein rechtfertigt keine höheren Preise, und Investitionen in die Lieferkette müssen sich innerhalb der Margenziele rechnen. Entscheidend ist ein kontrollierter, nachweisbarer Fortschritt jeder einzelnen Marke. Zu Symbolmaßnahmen wie LED-Beleuchtung im Flagship-Store oder Baumpflanzungen zu greifen reichen nicht und können schnell als „Greenwashing“ wahrgenommen werden. Wirksamer ist es, dort anzusetzen, wo Nachhaltigkeit ohnehin zum Luxusversprechen gehört: bei Langlebigkeit, Pflege und Reparaturservices. Sie verlängern den Lebenszyklus der Produkte, belegen Qualität im Alltag und stärken die Bindung zwischen Kunde und Marke über Jahre.
Handwerk kommunizieren, nicht Preis oder künstliche Knappheit. Wer Luxus über Qualität definiert, sieht nur zu 48 Prozent einen Widerspruch zur Nachhaltigkeit, wer ihn über den Preis definiert, zu 70 Prozent. Wachstum sollte deshalb nicht über Preiserhöhungen entstehen, sondern über Kreativität und Handwerk. Das baut Vertrauen dort auf, wo es zuletzt verloren ging.
Herkunft halten. Produktion im Herkunftsland und der Erhalt traditionellen Savoir-faire sind die glaubwürdigsten Leistungsbeweise. Die Verlagerung in Niedriglohnländer schockiert mehr als die Hälfte der Luxuskäufer.
Nachhaltigkeit am Markenkern ausrichten. Luxus versteht sich als Weitergabe von Erbe, Können und langlebigen Produkten. Diese Mission lässt sich vom Produkt auf die Umwelt ausdehnen, aber nur dort, wo die Maßnahme zur Marke passt. Jede Initiative sollte deshalb auf ihren Markenfit geprüft werden: Kooperationen und Leuchtturmprojekte dürfen die Richtung zeigen, aber nicht vom Ursprung wegführen. Guerlain zeigt, wie das gelingt: Die Biene ist seit 1853 das Emblem des Hauses, das Bienenschutzprogramm mit UNESCO setzt diese Geschichte glaubwürdig fort.
Challenger Brands: mit Nachhaltigkeit wachsen
Eine Marke, die vor allem mit Nachhaltigkeit wirbt, bleibt im Luxussegment eine Nische für überzeugte Öko-Käufer. Wachsen kann sie erst, wenn sie zuerst als Luxusmarke überzeugt: durch Design, Qualität und Preispositionierung. Das größte Wachstumsfeld liegt in der Mitte. Established und Aspirational Clients stehen für 70 bis 90 Milliarden US-Dollar und suchen exzellente Produkte, nachvollziehbaren Gegenwert und eine Gründer- oder Herkunftsgeschichte, die den Kauf begehrenswert macht.
Nachhaltigkeit zum Leistungsmerkmal machen. Recycelte Materialien wirken im Luxussegment eher abwertend, Naturmaterialien finden Anklang, solange sie verantwortungsvoll gewonnen werden. Wo Nachhaltigkeit den Produktnutzen trägt, wird sie zum Preisargument. Die griechische Marke COCO-MAT fertigt seit 1989 Betten, Matratzen und Kissen ausschließlich aus natürlichen, nachwachsenden Materialien und in Handarbeit. Nachhaltigkeit ist hier seit der Gründung in der Marken-DNA angelegt und rechtfertigt ein glaubwürdiges Preispremium. So konnte sich die Marke selbst während der griechischen Finanzkrise stabil entwickeln und international wachsen. Wer zusätzlich den Wiederverkauf aktiv begleitet, macht Langlebigkeit sichtbar und behält die Kontrolle über den langfristigen Wert seiner Produkte.
Exklusivität über Zugehörigkeit statt Knappheit. In den USA sagen 68 Prozent der Luxuskunden, neue Marken spiegelten ihre Identität besser, bei etablierten Häusern sind es 63 Prozent. Exklusivität entsteht für sie nicht mehr aus Größe oder Historie, sondern aus emotionaler Bindung, gemeinsamen Werten und dem Gefühl, dazuzugehören. Challenger Brands sollten deshalb Gemeinschaft, frühen Zugang und wiederkehrende Erlebnisse aufbauen und Nachhaltigkeit als einen dieser gemeinsamen Werte verankern. Bei Jüngeren wirkt sie dabei vor allem dann, wenn sie sichtbar ist: als Design, Kreativität und „neuer Chic“.
Ob Traditionshaus oder Challenger Brand: Für beide gelten in der EU besondere Anforderungen an die Kommunikation von Nachhaltigkeit, auch im Luxussegment. Seit dem 27. September 2026 regelt die EU-Richtlinie EmpCo, in Deutschland umgesetzt im UWG, was kommuniziert werden darf und wie es belegt werden muss.
Literatur Verzeichnis
Achabou, M. A., & Dekhili, S. (2013). Luxury and sustainable development: Is there a match? Journal of Business Research, 66(10), 1896–1903.
Berger, C., Blauth, R., Boger, D., Bolster, C., Burchill, G., DuMouchel, W., Pouliot, F., Richter, R., Rubinoff, A., Shen, D., Timko, M., & Walden, D. (1993). Kano’s methods for understanding customer-defined quality. Center for Quality Management Journal, 2(4), 3–36.
COCO-MAT. (2019). Brand sheet: Company history. Link; Mochni. COCO-MAT and the natural sleep philosophy. Link
CXG. (2025). The loyalty code: Mastering the art of lasting engagement from aspirational to HNW client segments. Link; sowie Interview mit Christophe Caïs: Luxury must return to its fundamentals (mit Verweis auf Bain & Company). Link
Davies, I. A., Lee, Z., & Ahonkhai, I. (2012). Do consumers care about ethical luxury? Journal of Business Ethics, 106(1), 37–51.
FashionUnited. (2026, 30. Juni). The future of luxury: New report taps US and Chinese clients. Link
ECDB. (2026). Sezane company & revenue. Link; Inside Retail. (2025). The rise of Sézane: What the French brand gets right about American consumers. Link; Business of Fashion. (o. J.). How Sézane turned French girl fashion into a DTC success story. Link; Communicate. (2025). Jewellery outshines fashion as industry braces for turbulent 2026 (zum State of Fashion 2026). Link
Fashion Law Journal. (2026). Couture & coffee: Inside the rise of luxury fashion cafés. Link
LVMH. (2021). Women for Bees: Guerlain x UNESCO program empowers women entrepreneurs and protects bees. Link
Handelskammer Hamburg. (2026). Strengere Regeln für Umwelt- und Nachhaltigkeitsaussagen. Link
Kapferer, J.-N., & Bastien, V. (2012). The luxury strategy: Break the rules of marketing to build luxury brands (2. Aufl.). Kogan Page.
Kapferer, J.-N., & Michaut, A. (2015). Luxury and sustainability: A common future? The match depends on how consumers define luxury. Luxury Research Journal, 1(1), 3–17.
Kapferer, J.-N., & Michaut, A. (2014). Are luxury purchasers really insensitive to sustainable development? New insights from research. In M. A. Gardetti & A. L. Torres (Hrsg.), Sustainable luxury (S. 94–108). Greenleaf Publishing.
Kapferer, J.-N., & Michaut-Denizeau, A. (2019). Are millennials really more sensitive to sustainable luxury? A cross-generational international comparison of sustainability consciousness when buying luxury. Journal of Brand Management. https://doi.org/10.1057/s41262-019-00165-7
L’Officiel. (o. J.). Dior Homme unveils its first green collection made from recycled marine plastics. Link; WWD. (2023). Dior launches second men’s beachwear capsule with Parley for the Oceans. Link
McKinsey & Company. (2026, 6. Juli). McKinsey-Studie zur Luxusbranche: Erlebnisse schlagen Produkte[Pressemitteilung zum Report „The State of Fashion: Face to Face With Luxury Clients“]. Link
McKinsey & Company. (2025). The State of Fashion 2026: Gen Z insights [Newsletter]. Link
McKinsey & Company. (2026). The State of Luxury: What US and Chinese clients reveal about the sector’s future. Link
McKinsey & Company & NielsenIQ. (2023). Consumers care about sustainability—and back it up with their wallets. Link
Odell, A. (2025). Will Chanel’s weak results end bagflation? Link
Retail Times. (2026). The Business of Fashion and McKinsey release latest report in The State of Fashion series (Face to Face With Luxury Clients). Link; The Fashion Law. (2021, 1. März). Kering leads $216 million funding round for French resale platform Vestiaire Collective. Link
The Business of Fashion & McKinsey & Company. (2025). The State of Fashion 2026. Zitiert nach FashionUnited. Link
Voyer, B. G., & Beckham, D. (2014). Can sustainability be luxurious? Advances in Consumer Research, 42, 245–250.